Kıdem ve İhbar Tazminatı Hesaplama
Çalışma süresi ile giydirilmiş brüt ücreti girin; kıdem tazminatını, ihbar süresini ve tahmini net tutarları görün.
Çalışma ve ücret bilgileri
Kıdem tazminatı
İhbar tazminatı
Toplam
Önemli: Araç hak sahipliğine karar vermez. Kıdem hakkı fesih nedenine ve en az bir yıllık çalışma koşuluna; ihbar hakkı ise sözleşme türüne, fesih şekline ve bildirime uyulup uyulmadığına göre değişir. Net ihbar sonucu seçilen tahmini gelir vergisi oranıyla hesaplanır; gerçek bordro farklı olabilir.
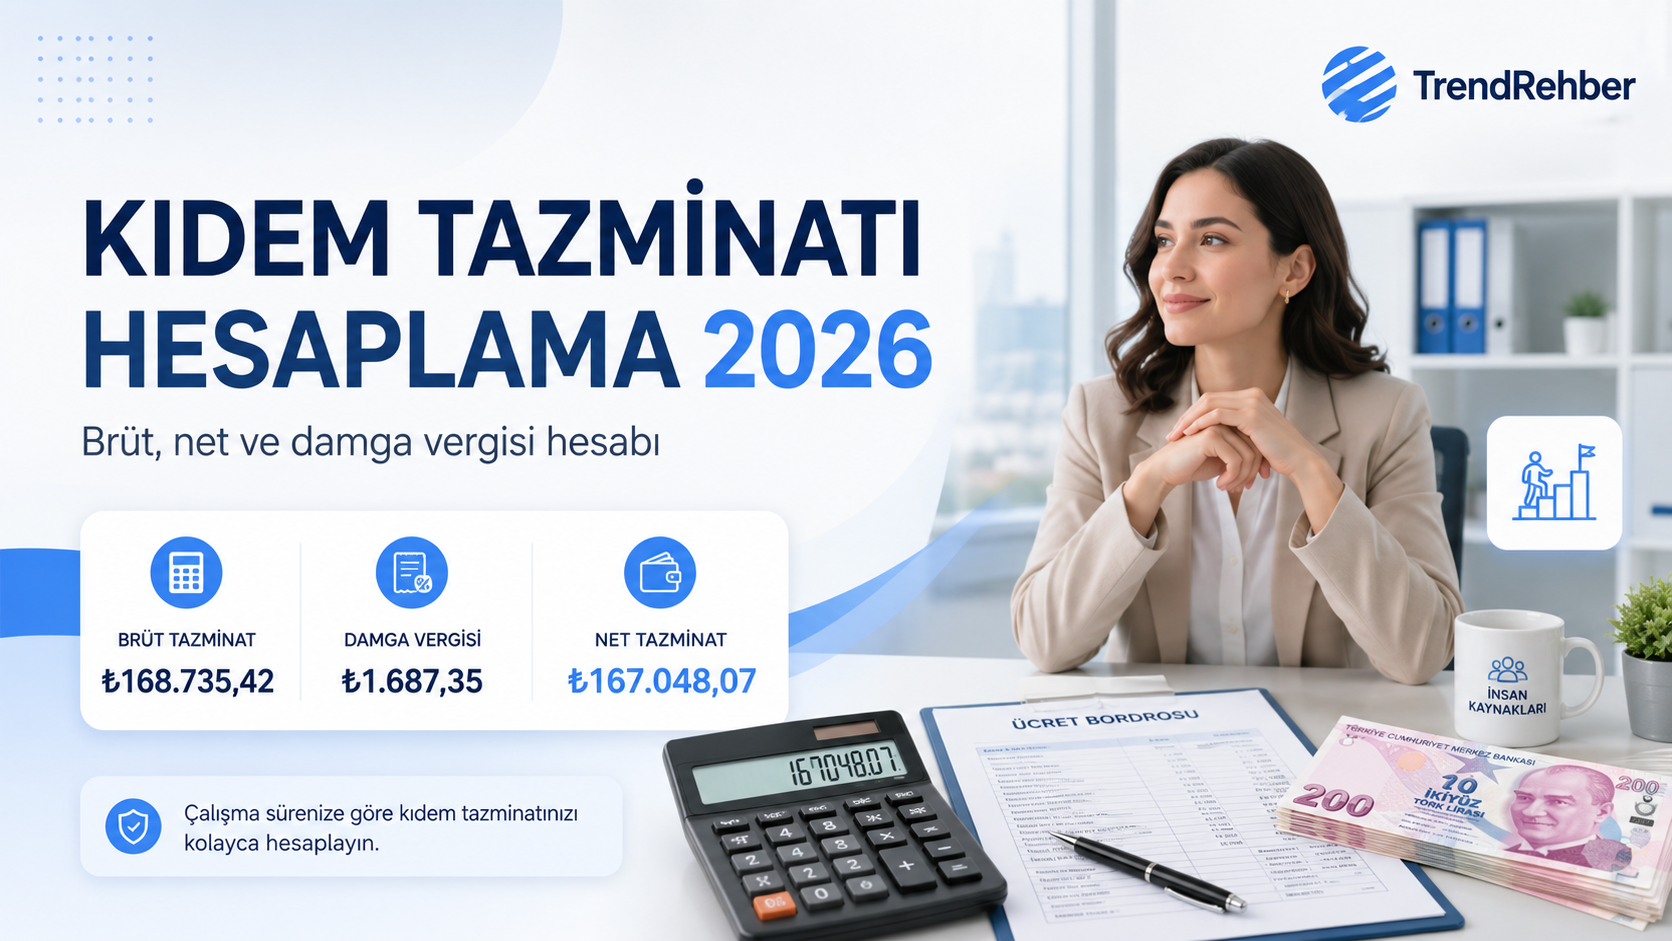
Kıdem ve ihbar tazminatı hesaplama aracı; işe giriş ve işten çıkış tarihi, brüt ücret ve düzenli ek ödemelere göre tahmini tazminat tutarlarını gösterir. Araçta çalışma süresi, giydirilmiş brüt ücret, kıdem tazminatı, ihbar süresi ve tahmini net ödeme ayrı ayrı hesaplanır.
Kıdem ve ihbar tazminatı aynı ödeme değildir. Kıdem tazminatı, çalışma süresi ve iş sözleşmesinin sona erme nedenine bağlıdır. İhbar tazminatı ise belirsiz süreli iş sözleşmesinde kanuni bildirim süresine uyulmaması hâlinde gündeme gelir.
Kıdem Tazminatı Nasıl Hesaplanır?
Kıdem tazminatında işçinin aynı işverene bağlı çalışma süresi ile son giydirilmiş brüt ücreti dikkate alınır. Her tam çalışma yılı için 30 günlük ücret üzerinden hesaplama yapılır. Bir yıldan artan süreler de gün oranında hesaba katılır.
- Brüt kıdem tazminatı: Hesaba esas aylık ücret × Toplam hizmet günü ÷ 365
- Damga vergisi: Brüt kıdem tazminatı × Damga vergisi oranı
- Net kıdem tazminatı: Brüt kıdem − Damga vergisi
Çalışanın giydirilmiş brüt ücreti ilgili dönemdeki kıdem tazminatı tavanını aşıyorsa, her çalışma yılı için tavan tutar esas alınır.
2026 Kıdem Tazminatı Tavanı Ne Kadar?
1 Temmuz–31 Aralık 2026 döneminde bir yıllık çalışma karşılığında uygulanabilecek kıdem tazminatı tavanı 73.729,87 TL olarak belirlenmiştir.
Giydirilmiş brüt ücret bu tutarın altındaysa gerçek ücret kullanılır. Ücret tavanı aşıyorsa kıdem hesabı aylık 73.729,87 TL üzerinden yapılır.
| Giydirilmiş brüt ücret | Hesaba esas aylık ücret |
|---|---|
| 35.000 TL | 35.000 TL |
| 70.000 TL | 70.000 TL |
| 80.000 TL | 73.729,87 TL |
| 100.000 TL | 73.729,87 TL |
Giydirilmiş Brüt Ücret Nedir?
Giydirilmiş brüt ücret; çıplak brüt maaşa, süreklilik gösteren para ve para ile ölçülebilen yan hakların eklenmesiyle bulunur.
Duruma göre şu ödemeler hesaba dâhil edilebilir:
- Düzenli yemek yardımı
- Düzenli yol yardımı
- Süreklilik gösteren primler
- Yakacak ve konut yardımı
- Düzenli aile ve çocuk yardımı
- Para ile ölçülebilen sürekli menfaatler
Bir defalık, süreklilik göstermeyen veya yapılan masrafın karşılığı niteliğindeki ödemeler farklı değerlendirilebilir. Hesaplama yapılırken bordro ve iş sözleşmesindeki ödeme yapısı incelenmelidir.
Kıdem Tazminatı Alabilmek İçin Kaç Yıl Çalışmak Gerekir?
Genel kural olarak aynı işverene bağlı en az bir yıllık çalışma gerekir. Ancak yalnızca bir yıllık sürenin tamamlanması kıdem tazminatı için yeterli değildir. İş sözleşmesinin kıdem tazminatına hak kazandıran bir nedenle sona ermesi gerekir.
Örneğin aşağıdaki durumlar kıdem hakkı doğurabilir:
- İşverenin işçiyi haklı fesih nedenleri dışında işten çıkarması
- İşçinin kanunda belirtilen haklı nedenle sözleşmeyi sona erdirmesi
- Emeklilik nedeniyle işten ayrılma
- Yaş dışındaki emeklilik şartlarının tamamlanması
- Kadın işçinin evlilik tarihinden itibaren bir yıl içinde ayrılması
- Askerlik nedeniyle işten ayrılma
- Çalışanın ölümü
Normal istifa hâlinde çoğunlukla kıdem tazminatı ödenmez. Somut olayın fesih nedeni ayrıca değerlendirilmelidir.
Kıdem Tazminatından Hangi Kesintiler Yapılır?
Kıdem tazminatından gelir vergisi ve SGK primi kesilmez. Brüt kıdem tutarından yalnızca damga vergisi düşülerek tahmini net kıdem tazminatı bulunur.
Araçta damga vergisi oranı varsayılan olarak %0,759 biçiminde tanımlanmıştır. Mevzuatta değişiklik olması hâlinde oran alanı güncellenebilir.
İhbar Tazminatı Nedir?
Belirsiz süreli iş sözleşmesini sona erdirmek isteyen tarafın, kanunda belirlenen süre kadar önce karşı tarafa bildirim yapması gerekir. Bildirim süresine uyulmadan sözleşme sona erdirilirse, uymayan taraf ihbar süresine karşılık gelen ücret tutarında tazminat ödeyebilir.
İhbar tazminatı yalnızca işverenin işçiye ödediği bir tutar değildir. Gerekli bildirim süresine uymadan işten ayrılan çalışan bakımından da ihbar yükümlülüğü doğabilir.
İhbar Süreleri Kaç Haftadır?
| Çalışma süresi | İhbar süresi |
|---|---|
| 6 aydan az | 2 hafta |
| 6 ay–1,5 yıl | 4 hafta |
| 1,5–3 yıl | 6 hafta |
| 3 yıldan fazla | 8 hafta |
Bu süreler kanundaki asgari sürelerdir. İş sözleşmesi veya toplu iş sözleşmesiyle artırılabilir.
İhbar Tazminatı Nasıl Hesaplanır?
İhbar tazminatı, çalışanın giydirilmiş brüt günlük ücreti ile çalışma süresine karşılık gelen bildirim gününün çarpılmasıyla hesaplanır.
- Günlük ücret: Giydirilmiş brüt aylık ücret ÷ 30
- Brüt ihbar: Günlük ücret × İhbar günü
Örneğin üç yıldan uzun çalışan bir kişinin ihbar süresi 8 hafta, yani 56 gündür. Giydirilmiş brüt aylık ücret 35.000 TL ise brüt ihbar yaklaşık 65.333,33 TL olur.
İhbar Tazminatından Hangi Kesintiler Yapılır?
İhbar tazminatı SGK primine tabi değildir. Buna karşılık gelir vergisi ve damga vergisi kesintisi uygulanabilir.
Gelir vergisi oranı, çalışanın yıl içindeki kümülatif vergi matrahına göre değişebilir. Bu nedenle araçta %15, %20, %27, %35 ve %40 seçenekleri bulunmaktadır.
Araçta gösterilen net ihbar tutarı seçilen gelir vergisi oranına göre yapılan tahmini hesaplamadır. İşveren bordrosundaki gerçek kesinti farklı çıkabilir.
Kıdem ve İhbar Tazminatı Birlikte Alınabilir mi?
Şartların birlikte oluşması hâlinde kıdem ve ihbar tazminatı aynı fesih sürecinde ödenebilir. Ancak her işten ayrılmada iki tazminatın da otomatik olarak doğduğu düşünülmemelidir.
Örneğin işveren, belirsiz süreli sözleşmeyi kıdem hakkı doğuran bir nedenle ve ihbar süresine uymadan sona erdirirse her iki tazminat da gündeme gelebilir.
İşçinin haklı nedenle derhal fesih yaptığı bazı durumlarda kıdem hakkı oluşabilir; ancak ihbar tazminatı talep edilemeyebilir. Sonuç, sözleşmenin kim tarafından ve hangi nedenle sona erdirildiğine göre belirlenir.
Örnek Kıdem Tazminatı Hesaplama
Giydirilmiş brüt ücreti 35.000 TL olan ve toplam 5.375 gün çalışan bir kişi için, ücret tavanın altında kaldığından 35.000 TL esas alınır.
- Toplam hizmet günü: 5.375 gün
- Hesaba esas aylık ücret: 35.000 TL
- Brüt kıdem tazminatı: 515.410,96 TL
- Damga vergisi: 3.911,97 TL
- Tahmini net kıdem: 511.498,99 TL
Bu örnek yalnızca matematiksel hesaplamayı gösterir. Kişinin kıdem tazminatına hak kazanıp kazanmadığı fesih nedenine göre ayrıca belirlenmelidir.
Kıdem Tazminatı Hesabında Tarihler Neden Önemlidir?
İşe giriş ve çıkış tarihleri toplam hizmet süresini belirler. Tamamlanan yılların yanında ay ve gün olarak kalan süreler de orantılı biçimde kıdem hesabına eklenir.
Ücretsiz izin, kesintili çalışma, aynı işverene ait farklı işyerleri veya daha önce tazminatı ödenmiş süreler gibi durumlar hizmet hesabını değiştirebilir.
Araç Sonucu Neden Bordrodan Farklı Çıkabilir?
- İşe giriş veya çıkış tarihinin farklı kaydedilmesi
- Ek ödemelerin giydirilmiş ücrete dâhil edilmemesi
- Kıdem tazminatı tavanının yanlış dönemden seçilmesi
- Gelir vergisi matrahının farklı olması
- İhbar süresinin sözleşmeyle artırılmış olması
- Daha önce kıdem ödenen çalışma sürelerinin bulunması
- Ücretsiz izin veya kesintili çalışma dönemleri
Kesin hesaplama için iş sözleşmesi, bordrolar, SGK hizmet dökümü ve işten ayrılış nedeni birlikte incelenmelidir.
Kıdem veya İhbar Ödenmezse Ne Yapılabilir?
İşverenle yapılan yazılı görüşmeden sonuç alınamazsa işçi alacakları için zorunlu arabuluculuk yoluna başvurulabilir. Arabuluculukta anlaşma sağlanamazsa iş mahkemesinde dava açılması değerlendirilebilir.
Başvuru öncesinde iş sözleşmesi, bordrolar, banka kayıtları, işten ayrılış bildirgesi ve ilgili yazışmalar saklanmalıdır.
Sık Sorulan Sorular
1 yıl çalışan ne kadar kıdem tazminatı alır?
Bir tam yıl için, giydirilmiş brüt ücret tavanı aşmıyorsa 30 günlük ücret üzerinden kıdem hesaplanır. Brüt tutardan damga vergisi düşülür.
6 ay çalışan kıdem tazminatı alabilir mi?
Genel kural olarak kıdem tazminatı için en az bir yıllık çalışma gerekir. Bu nedenle altı aylık çalışma tek başına kıdem hakkı oluşturmaz.
İhbar tazminatı için bir yıl çalışma şartı var mı?
Hayır. İhbar süresi altı aydan az çalışanlarda da iki hafta olarak uygulanabilir. Ancak sözleşmenin belirsiz süreli olması ve bildirim şartlarının oluşması gerekir.
Yemek ve yol parası kıdem hesabına eklenir mi?
Süreklilik gösteren ve para ile ölçülebilen yemek, yol ve benzeri menfaatler giydirilmiş brüt ücret hesabında dikkate alınabilir.
Kıdem tazminatında gelir vergisi kesilir mi?
Kanuni sınırlar içindeki kıdem tazminatında gelir vergisi kesilmez. Yalnızca damga vergisi uygulanır.
İhbar tazminatında gelir vergisi kesilir mi?
Evet. İhbar tazminatında gelir vergisi ve damga vergisi kesintisi uygulanabilir. Gerçek gelir vergisi oranı kümülatif matraha göre değişir.
İstifa eden çalışan ihbar tazminatı öder mi?
Belirsiz süreli iş sözleşmesini haklı neden olmadan ve bildirim süresine uymadan sona erdiren çalışandan ihbar tazminatı talep edilebilir.
Tazminatınızı Hemen Hesaplayın
Sayfanın üstündeki araca işe giriş ve işten çıkış tarihlerini, aylık brüt ücreti ve düzenli ek ödemeleri girin. Çalışma sürenizi, brüt ve net kıdem tazminatını, ihbar süresini ve tahmini ihbar tutarını görüntüleyin.
Diğer pratik araçlara Hesaplama Araçları merkezinden ulaşabilirsiniz.
Bu araç genel bilgilendirme amacıyla tahmini hesaplama yapar. Kıdem ve ihbar hakkı; sözleşme türü, fesih nedeni, hizmet süresi ve kişisel bordro bilgilerine göre değişebilir. Kesin hesaplama için uzman görüşü alınmalıdır.