İşi kurmak çoğu kişiye zor geliyor ama asıl karışıklık çoğu zaman şirket açıldıktan sonra başlıyor. Çünkü birçok girişimci şu soruyla yüzleşiyor: işe yeni başlayanların vergi ve belge yükümlülükleri tam olarak nelerdir? Hangi bildirimi hemen yapmalıyım, hangi belgeyi düzenlemek zorundayım, vergi levhası ne zaman alınır, e-Tebligat zorunlu mu, fatura sınırı ile e-Fatura aynı şey mi?
İşte en büyük hata da burada yapılıyor. İnsanlar işi başlatıyor ama vergi ve belge tarafını “nasıl olsa sonra hallederim” diye erteliyor. Oysa bazı yükümlülükler ilk günlerde başlıyor ve bu ilk dönem atlanırsa sonradan hem zaman kaybı hem de ceza riski ortaya çıkabiliyor.
Bu rehberde işe yeni başlayanların vergi ve belge yükümlülükleri konusunu sade ama güçlü şekilde anlatıyoruz. Resmî dilin boğuculuğuna girmeden, yeni mükellefin ilk 30 günde gerçekten neyi takip etmesi gerektiğini netleştiriyoruz. Şirket kuruluş sürecini ayrıca görmek istersen Şahıs Şirketi Nasıl Kurulur? 2026 Vergi, SGK ve KOSGEB Rehberi, dijital belge tarafını ayrı okumak istersen e-Fatura Zorunluluğu 2026, genel resmi işlemler için de Resmi İşler bölümüne göz atabilirsin.
Kısa cevap: İşe başlayınca sadece vergi açmak yetmez
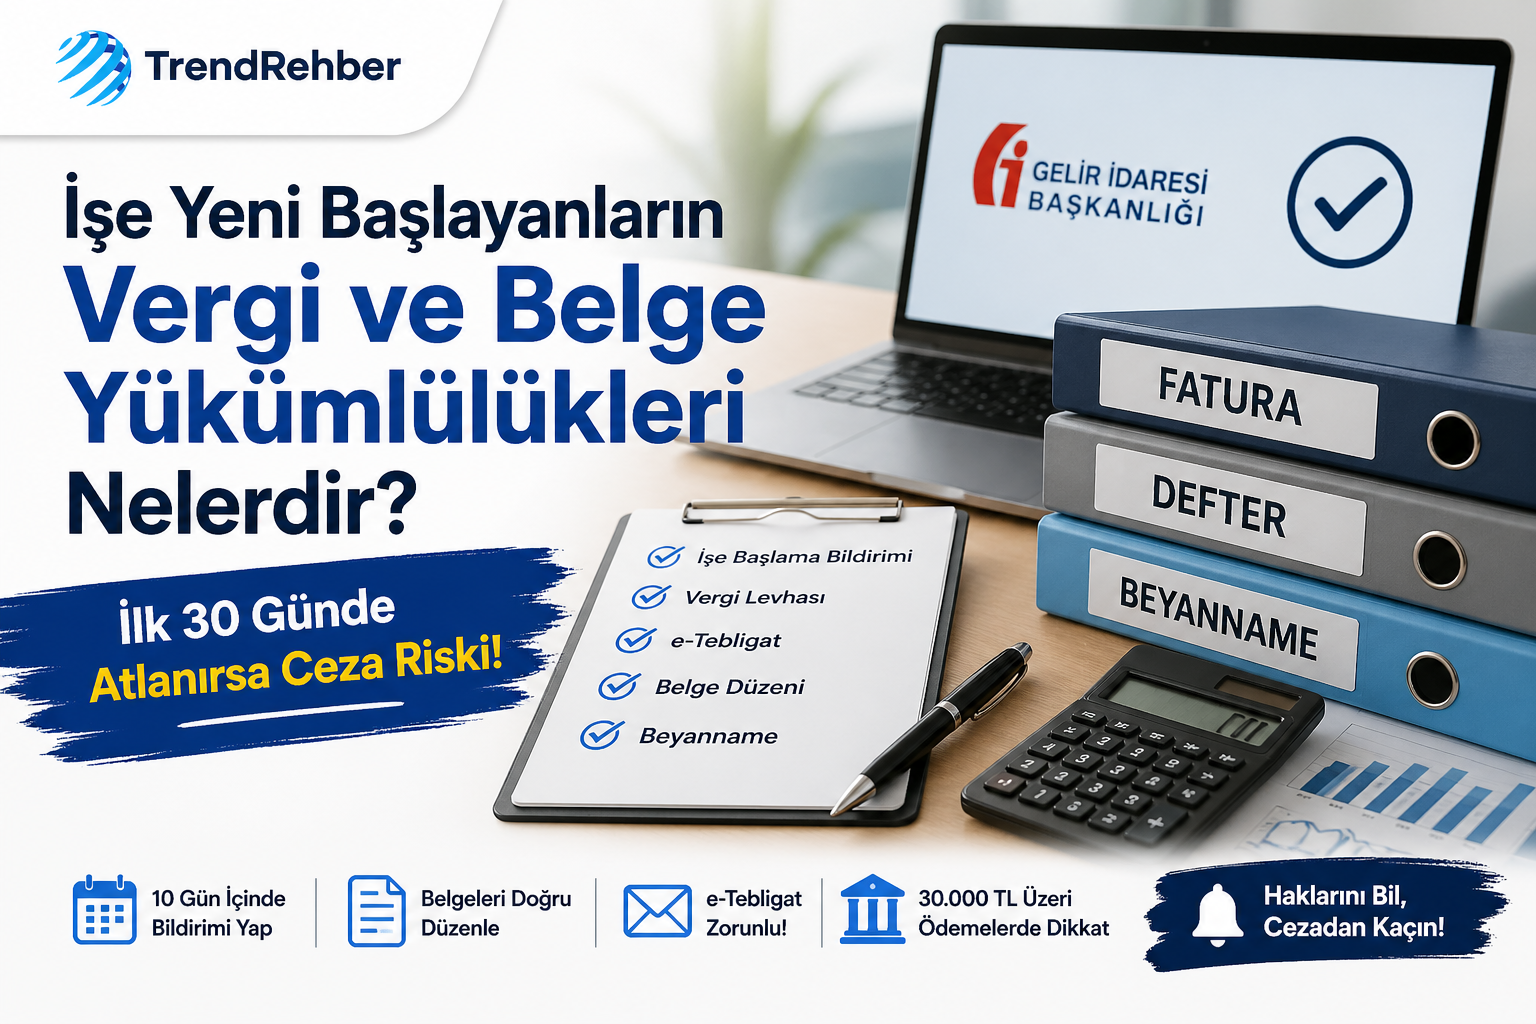
Bir iş kurduğunda iş bitmiş sayılmaz; aslında yükümlülükler o anda başlar. Yeni mükellef için temel başlıklar şunlardır:
- İşe başlama bildirimini zamanında yapmak
- Defter ve kayıt düzenini kurmak
- Faaliyete uygun belgeleri doğru düzenlemek
- Gerekliyse e-Belge sistemlerine geçmek
- Beyannameleri elektronik ortamda vermek
- Vergi levhası ve e-Tebligat süreçlerini tamamlamak
- Tahsilat ve ödemelerde banka/finans kurumu kuralına uymak
Yani “mükellefiyet açıldı, gerisi muhasebecide” diye düşünmek rahatlatıcı görünse de, işin sahibi olarak ana çerçeveyi senin bilmen gerekir.
İlk kritik eşik: İşe başlama bildirimi için 10 gün kuralını kaçırma
Yeni başlayanların en sık gözden kaçırdığı konu budur. İşe başlamayı, işe başlama tarihinden itibaren belirli süre içinde bildirmek gerekir. Bu adım geciktiğinde iş daha baştan dağınık ilerlemeye başlar.
Özellikle “önce satış yapayım, kaydı biraz sonra tamamlarım” mantığı risklidir. Çünkü vergi tarafında başlangıç tarihi ile bildirim tarihi arasındaki uyum önemlidir. Aynı şekilde iş yeri adresi değişikliği, iş değişikliği veya işletme değişikliği gibi durumlar da ayrıca takip edilmelidir.
Birçok kişinin unuttuğu sistem: Defter Beyan Sistemi ve kayıt düzeni
İşe yeni başlayanların vergi ve belge yükümlülükleri içinde en kritik ama en az konuşulan alanlardan biri kayıt düzenidir. Çünkü sadece vergi açtırmak yetmez; faaliyetinin türüne göre kayıtlarının hangi sistemde tutulacağı da önemlidir.
Özellikle işletme hesabı esasına göre defter tutanlar ve basit usule tabi olanlar için Defter Beyan Sistemi tarafı çok önemlidir. Bu sistem son güne bırakıldığında, iş başlamış olsa bile kayıt düzeni dağınık hale gelebilir. Yeni başlayan birçok kişi tam da burada “muhasebe sonra toparlanır” hatasına düşer.
Üstelik defter ve belgeler sadece oluşturulmaz; belirli süre boyunca saklanır da. Bu yüzden kayıt disiplini ilk günden kurulmalıdır. Sonradan toparlamak her zaman daha yorucudur.
Defter, belge ve fiş tarafında ilk hata burada yapılıyor
Yeni mükellef, çoğu zaman yalnızca faturayı düşünür. Oysa ticari faaliyette ihtiyaç duyulabilecek belge seti çok daha geniştir. Faaliyetine göre fatura, gider pusulası, perakende satış fişi, sevk irsaliyesi ve benzeri belgeler gündeme gelebilir.
Asıl önemli nokta şu: Belge düzeni sonradan kurulacak bir detay değildir. Hangi iş modelinde hangi belgeyi düzenlemen gerektiğini en baştan netleştirmezsen, satış yapmaya başladıktan sonra eksik belge problemi çıkabilir. Bu da hem mali düzeni bozar hem de güven sorunu yaratır.
12.000 TL sınırı ile e-Fatura zorunluluğu aynı şey değil
Burada çok kritik bir kafa karışıklığı var. Birçok kişi fatura düzenleme sınırını görünce otomatik olarak e-Fatura mükellefi olduğunu sanıyor. Oysa fatura düzenleme sınırı ile e-Fatura geçiş şartları aynı konu değildir.
Yeni başlayan bir işletme için doğru yaklaşım şudur: Önce hangi işlemlerde belge düzenlemen gerektiğini öğren, sonra e-Belge tarafında zorunluluk veya gönüllü geçiş durumunu ayrıca değerlendir. Özellikle e-Fatura sistemine geçen mükelleflerin e-Arşiv tarafını da birlikte düşünmesi gerekir.
Bu ayrımın neden önemli olduğunu daha detaylı görmek istersen e-Fatura Zorunluluğu 2026 rehberi işini kolaylaştırır.
Perakende satış yapıyorsan bu başlık sonradan baş ağrıtabilir
Perakende ticaret yapanlar için yeni nesil ödeme kaydedici cihaz konusu çoğu zaman geç fark edilir. Oysa iş modelin perakende ağırlıklıysa, sadece satış yapmak değil, satışın nasıl belgeleneceği de önemlidir.
Özellikle işe yeni başlayan esnaf ve mağaza tipi işletmelerde bu taraf “sonradan bakarız” diye ertelenince gereksiz stres çıkar. Eğer işin sahada, dükkânda, mağazada veya son kullanıcıya doğrudan satış tarafındaysa belge düzeni ile ödeme kaydedici cihaz yükümlülüğü birlikte değerlendirilmelidir.
Şirketi açtın, peki hangi beyannameler geliyor?
Yeni mükelleflerin en çok şaşırdığı aşama burasıdır. Çünkü birçok kişi şirketi açınca yalnızca yıllık vergi beyanı olacağını sanır. Oysa gerçek usulde vergilendirilen gelir vergisi mükellefleri için süreç daha düzenli takip gerektirir.
Yıllık gelir vergisi, geçici vergi, KDV ve faaliyetin yapısına göre muhtasar ve prim hizmet beyannamesi gibi başlıklar gündeme gelir. Bu yüzden “şirket kurdum, şimdi ne zaman ne vereceğim?” sorusunun cevabını en baştan takvime bağlamak gerekir. Genel vergi kontrolü için Vergi Borcu Sorgulama ve Ödeme rehberi de işine yarayabilir.
Bir ay içinde unutulmaması gereken konu: Vergi levhası
Vergi levhası ne zaman alınır sorusu da yeni başlayanların en sık sorduğu konulardan biridir. Çünkü birçok kişi bunun yıl sonunda ya da ilk beyannamede alınacağını zanneder. Oysa yeni başlayan mükelleflerde süreç daha erkendir.
Bu başlık küçük gibi görünür ama denetim tarafında önemlidir. Kısacası vergi levhası, “nasıl olsa sonra bakarım” denecek bir konu değildir. İlk ay içinde kontrol edilmesi gereken temel başlıklardan biridir.
e-Tebligat zorunlu mu? Evet, çoğu yeni mükellef için bu konu ertelenmemeli
Yeni girişimcilerin çoğu ilk aylarda en çok bu noktayı hafife alıyor. Oysa e-Tebligat sistemi, ticari kazanç yönünden gelir vergisi mükellefiyeti bulunanlar için temel süreçlerden biridir. Sisteme düşen bildirimlerin fiziksel posta gibi ayrıca beklenmesi gerekmez.
Bu yüzden e-Tebligat tarafını açmadan ilerlemek ciddi bir görünmez risk yaratır. “Bana bir şey gelirse öğrenirim” düşüncesi burada güvenli değildir. Çünkü sistem üzerinden yapılan bildirimlerin hüküm doğurduğu tarih önemlidir.
30.000 TL üzerindeki tahsilat ve ödemelerde bu kuralı atlama
Yeni başlayanların vergi ve belge yükümlülükleri içinde en çok sonradan fark edilen konulardan biri de tahsilat ve ödeme belgelemesidir. Belirli tutarı aşan işlemlerde ödemenin elden değil, finansal kurumlar üzerinden yapılması gerekir.
Bu başlık özellikle ticarete yeni girenlerde küçümsenir. Oysa büyük tutarlı işlemlerde banka, finans kurumu veya ilgili resmi kanalın kullanılması sadece kayıt düzeni için değil, ispat ve güvenlik açısından da önemlidir. Üstelik iş yeri ve konut kiralarında bu konu çok daha hassastır.
Güzel tarafı da var: Genç girişimciler için vergi avantajı doğabilir
Bu içerik sadece yükümlülüklerden ibaret değil. Yeni işe başlayan bazı gerçek kişiler için vergi avantajı da söz konusu olabilir. Özellikle ilk defa gelir vergisi mükellefi olan ve yaş şartını sağlayan genç girişimciler, belirli süre ve koşullar dahilinde vergi istisnasından yararlanabilir.
Yani işe başlarken sadece “hangi yükümlülükler var?” diye bakmak yerine “hangi hak ve avantajlar var?” sorusunu da sormak gerekir. Bu yaklaşım yeni başlayan biri için daha akıllı bir başlangıç sağlar.
İlk 30 günde ceza riskini azaltan hızlı kontrol listesi
- İşe başlama bildiriminin süresini kaçırma
- Defter ve kayıt sisteminin hangi düzende işleyeceğini netleştir
- Faaliyetine uygun belge setini baştan belirle
- e-Fatura ve e-Arşiv tarafında zorunluluğun olup olmadığını kontrol et
- Perakende satış yapıyorsan ödeme kaydedici cihaz yükümlülüğünü öğren
- Beyanname takvimini oluştur
- Vergi levhasını geciktirme
- e-Tebligat hesabını ihmal etme
- Yüksek tutarlı tahsilat ve ödemelerde banka/finans kurumu kuralına uy
Sonuç
İşe yeni başlayanların vergi ve belge yükümlülükleri yalnızca “vergi açtırmak”tan ibaret değildir. Asıl kritik nokta, ilk 30 günde hangi zorunlulukların başladığını bilmek ve bu süreci dağınık yönetmemektir. Çünkü işe başlama bildirimi, belge düzeni, beyanname, vergi levhası, e-Tebligat ve ödeme belgelemesi birbirinden kopuk değil; aynı zincirin parçalarıdır.
Özetle: işe yeni başladıysan en büyük risk bilmemek değil, “sonra bakarım” demektir. Başlangıçta düzenli kurulan sistem, sonradan yaşanacak birçok gereksiz uğraşıyı önler.
Sık Sorulan Sorular
İşe başlama bildirimi ne zaman yapılmalıdır?
İşe başlama bildirimi, işe başlama tarihinden itibaren 10 gün içinde yapılmalıdır. Bu süreyi kaçırmamak yeni mükellef için en kritik ilk adımdır.
Vergi levhası yeni başlayanlarda ne zaman alınır?
Yeni başlayan gelir vergisi mükelleflerinin vergi levhasını, mükellefiyet tesisinden itibaren 1 ay içinde alması gerekir.
e-Tebligat zorunlu mu?
Ticari kazanç yönünden gelir vergisi mükellefiyeti bulunan kişiler için e-Tebligat sistemi zorunlu süreçlerden biridir.
30.000 TL üzerindeki tahsilat ve ödemelerde ne yapılmalıdır?
Belirli kapsam dahilindeki 30.000 TL’yi aşan tahsilat ve ödemelerin finansal kurumlar aracılığıyla belgelendirilmesi gerekir.
İşe yeni başlayan herkes hemen e-Fatura’ya geçmek zorunda mı?
Hayır. e-Fatura zorunluluğu, faaliyet alanı ve belirli şartlara göre değerlendirilir. Fatura düzenleme sınırı ile e-Fatura yükümlülüğü aynı şey değildir.